PayPal
PayPal MobileFinanzasVerificada
- 26.62K Reseñas
- 4,3
- Descargas
- 100.000.000+
- Precio
- Free
Detalles de la app
- Versión
- 10.14.0
- Actualizado
- Descargas
- 100.000.000+
- Requisitos
- 8.0
- Precio
- Free
- Clasificación por edades
- PEGI 3
Capturas de pantalla
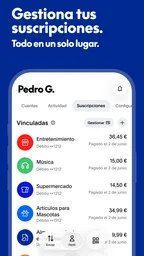
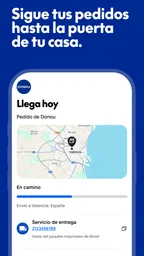
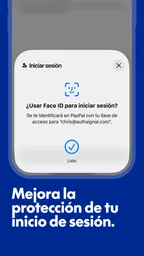
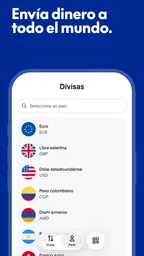
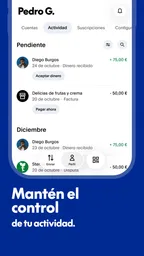
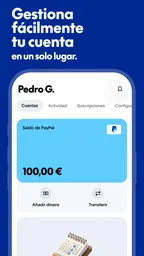
 Análisis de Appwesome
Cuando necesito enviar dinero sin pedir a alguien sus datos bancarios completos, PayPal suele ser una de las primeras opciones que considero. La aplicación de finanzas de PayPal Mobile está pensada para mover dinero entre personas y gestionar pagos desde el móvil, pero su utilidad real aparece cuando se entiende bien el recorrido completo: qué debe hacer quien paga, qué recibe la otra persona y en qué punto pueden surgir dudas o limitaciones.
La he encontrado especialmente práctica para compras por internet, pagos entre conocidos y situaciones en las que ambas partes ya utilizan PayPal. No la veo como una cuenta bancaria que sustituya a todas las demás, sino como una capa intermedia para pagar y recibir dinero con una cuenta identificable y un proceso bastante conocido. Esa diferencia es importante antes de instalarla.
De una necesidad concreta al dinero recibido
Cuando necesito enviar dinero sin pedir a alguien sus datos bancarios completos, PayPal suele ser una de las primeras opciones que considero. La aplicación de finanzas de PayPal Mobile está pensada para mover dinero entre personas y gestionar pagos desde el móvil, pero su utilidad real aparece cuando se entiende bien el recorrido completo: qué debe hacer quien paga, qué recibe la otra persona y en qué punto pueden surgir dudas o limitaciones.
El punto de partida: pagar o cobrar sin complicar la conversación
El escenario más claro es este: una persona necesita enviar dinero y la otra prefiere no compartir directamente todos sus datos bancarios. En lugar de copiar números largos o comprobar varias veces un IBAN, ambas pueden utilizar la cuenta de PayPal asociada a su correo electrónico o a los datos que la propia aplicación solicite durante la operación. El resultado es una conversación más sencilla, aunque no completamente libre de comprobaciones.
En mi experiencia, el primer paso útil es abrir la aplicación y revisar que la cuenta elegida para financiar el pago sea la correcta. Parece una recomendación básica, pero evita uno de los errores más incómodos en cualquier aplicación financiera: confirmar una operación pensando que saldrá de un origen distinto. Antes de tocar el botón final, conviene comprobar el destinatario, el importe y la divisa que aparece en pantalla.
La interfaz está orientada a acciones directas. No hace falta recorrer menús interminables para llegar a las funciones principales, algo que agradezco cuando estoy pagando desde el teléfono. Aun así, la sencillez visual no elimina la responsabilidad del usuario: una dirección parecida a la correcta puede llevar a otra cuenta, y un importe mal escrito sigue siendo un problema aunque la aplicación avise durante el proceso.
Mi consejo más importante es tratar cada envío como una transferencia que merece una revisión final. PayPal hace más cómodo el intercambio, pero no convierte automáticamente una operación equivocada en una operación reversible. Si estoy pagando a alguien por primera vez, verifico el nombre que muestra la pantalla y, cuando es posible, confirmo con la otra persona que la cuenta es la adecuada.
Otros artículos que puedes leer
Todos los artículos
 Grand Mobile: Juego RPG Online
Grand Mobile: una ciudad en línea donde cada sesión deja una historia
Su impulso nace de una promesa sencilla: entrar en una ciudad compartida y fabricar una vida propia. La pregunta es si ese ritmo aguanta cuando pasa la novedad.
Leer artículo: Grand Mobile: una ciudad en línea donde cada sesión deja una historia
 Clash Royale
: ganar también depende de saber esperar
Duelo breve, lectura táctica y una tensión que no se agota al subir de arena: una mirada editorial a la precisión que mantiene vivo a Clash Royale.
Leer artículo: Clash Royale: ganar también depende de saber esperar


El recorrido paso a paso desde el móvil
Una vez dentro, el flujo habitual comienza seleccionando la acción de enviar dinero o pagar. Después se identifica al destinatario, se introduce la cantidad y se revisan las condiciones que aparecen antes de confirmar. La experiencia resulta más clara cuando la persona que recibe ya sabe qué cuenta utilizará y no obliga a corregir el destinatario a mitad del proceso.
Para un pago cotidiano, como devolver a un amigo la parte de una comida, el proceso puede ser breve. Yo pediría primero el dato exacto de la cuenta, abriría PayPal, elegiría el contacto o identificador correspondiente y comprobaría el resumen. Si la otra persona espera una cantidad concreta, también confirmaría si debe recibir exactamente ese importe o si existe algún coste asociado a la forma de pago elegida.
Ese último punto merece atención. El importe que sale de mi lado y el importe que llega al destinatario no siempre deben darse por idénticos en todos los contextos. Pueden influir la operación elegida, la divisa o la forma en que se financia el pago. Por eso no recomiendo confirmar mirando solo la cifra grande: hay que leer el resumen completo que presenta la aplicación.
En compras por internet, el flujo cambia ligeramente porque PayPal actúa como intermediario durante el pago. En vez de introducir los datos de la tarjeta en cada tienda, se inicia la sesión de PayPal y se revisa el comercio y la cantidad. Esta comodidad es una de sus ventajas más reconocibles, sobre todo si compro desde el móvil y no quiero escribir información sensible en páginas diferentes.
Sin embargo, no interpretaría esa comodidad como una garantía absoluta sobre la compra. PayPal procesa el pago, pero la calidad del producto, los plazos de entrega y la seriedad del vendedor siguen siendo cuestiones que debo valorar por separado. Antes de pagar, reviso el nombre del comercio, el importe total y cualquier detalle que pueda cambiar el resultado, como una conversión de moneda o un cargo adicional.
El primer traspaso: del pagador a la cuenta receptora
El primer traspaso importante ocurre entre quien inicia la operación y la cuenta que recibe el dinero. Aquí la ventaja de PayPal es que el intercambio puede hacerse sin que ambas personas tengan que coordinar sus bancos directamente. Para pagos ocasionales, esa capa intermedia reduce la cantidad de datos que se comparten en la conversación.
La desventaja es que ambas partes dependen de que la identificación sea correcta y de que la otra persona pueda utilizar el dinero según sus propias necesidades. Si alguien no tiene una cuenta preparada, puede tardar más en completar el proceso. Por eso, antes de enviar dinero urgente, confirmaría que el receptor puede acceder a su cuenta y sabe qué debe hacer después.
También conviene separar dos situaciones que a menudo se mezclan: enviar dinero a una persona conocida y pagar a un vendedor. En el primer caso, la confianza se basa en la relación entre ambos. En el segundo, PayPal forma parte de una compra y hay que conservar los detalles del pedido, el importe y la conversación con el comercio. Yo no usaría el mismo nivel de comprobación para devolver una pequeña cantidad a un amigo que para pagar un producto a un vendedor desconocido.
Esta distinción es una de las ideas menos visibles cuando solo se lee una descripción breve de la aplicación. La herramienta puede ser la misma, pero el riesgo práctico cambia según quién recibe el dinero y por qué motivo. Organizar la operación desde el principio ayuda a evitar disputas, malentendidos y búsquedas apresuradas de confirmaciones.
El segundo traspaso: del saldo recibido al uso cotidiano
Recibir dinero no siempre significa que el proceso haya terminado. La persona receptora puede necesitar revisar la operación, conservar el registro y decidir qué hará con esos fondos. En ese momento PayPal funciona mejor como una cuenta de paso o como un medio de pago digital que como sustituto universal del banco principal.
Si recibo dinero por una venta ocasional o por un gasto compartido, revisaría primero que el importe y el remitente coincidan con lo esperado. Después decidiría si utilizarlo dentro de PayPal o moverlo según las opciones disponibles para mi cuenta y mi región. La experiencia concreta puede depender de la configuración de la cuenta, por lo que no daría por hecho que todos los usuarios tienen exactamente el mismo recorrido.
Este es también el momento de pensar en la disponibilidad. Una persona puede recibir el dinero, pero necesitar otro paso para utilizarlo en una tienda física, retirarlo o llevarlo a su cuenta bancaria. Si el objetivo era disponer del efectivo de inmediato, PayPal quizá no sea la alternativa más directa. Si el objetivo era pagar otra compra en internet o mantener el dinero dentro del ecosistema, la aplicación resulta más conveniente.
En mi caso, esa diferencia cambia la decisión. Para una compra digital o un pago a alguien que ya utiliza PayPal, el camino es razonable. Para cobrar ingresos habituales y moverlos continuamente a otro banco, preferiría comparar primero los tiempos, los posibles costes y la facilidad de retirada que ofrece mi entidad financiera.
Qué ocurre cuando la operación termina bien
El mejor resultado es sencillo: el pagador confirma la operación, el receptor identifica el ingreso y ambos pueden consultar el movimiento desde sus cuentas. La aplicación cumple entonces su función de intermediario y deja un registro que ayuda a recordar qué se hizo. Para pequeños pagos entre personas, esa trazabilidad es más útil de lo que parece, especialmente cuando se acumulan gastos compartidos.
También valoro que el proceso sea reconocible para muchas personas. PayPal Mobile pertenece a PayPal Mobile y su presencia en la categoría de finanzas hace que no sea una aplicación desconocida para quienes ya han pagado por internet. Tiene una valoración media de 4,3 basada en alrededor de 3,7 millones de valoraciones, una señal de que existe una base de usuarios muy amplia, aunque una cifra alta no garantiza que cada operación individual sea perfecta.
Su alcance también se refleja en que supera los 100 millones de instalaciones. Yo interpretaría ese dato como una ventaja práctica de compatibilidad social: es más probable que un amigo, un cliente o una tienda ya sepa qué servicio es. Eso reduce la explicación inicial, pero no elimina la necesidad de acordar claramente el importe, el destinatario y el motivo del pago.
Cuando el dinero se mueve entre países o monedas, la revisión debe ser todavía más cuidadosa. Antes de confirmar, miraría la divisa de origen, la divisa de destino y el resultado final que muestra la aplicación. Una conversión puede hacer que la cantidad recibida no coincida con la expectativa inicial, y este es precisamente el tipo de detalle que conviene resolver antes de enviar, no después.
La experiencia de uso y los detalles que sí importan
Uno de los puntos fuertes de la aplicación es que concentra en el móvil acciones que antes exigían entrar en una web o intercambiar instrucciones largas. La versión actual es la 10.13.0 y funciona desde Android 8.0, de modo que puede resultar accesible para muchos teléfonos que todavía no utilizan una versión reciente del sistema. Para mí, esa compatibilidad es útil si quiero instalarla en un dispositivo que no es de última generación.
La aplicación es gratuita y tiene clasificación PEGI 3. Eso facilita que la descarga no empiece con una barrera de precio, aunque las operaciones concretas pueden tener condiciones propias que deben revisarse en el momento de pagar. No confundiría “aplicación gratuita” con “todas las operaciones sin coste”; son conceptos distintos y conviene leer el resumen que aparece antes de confirmar.
Un detalle práctico es no depender únicamente de las notificaciones. Si estoy esperando un pago importante, entro en la aplicación y compruebo el movimiento directamente en lugar de aceptar una captura de pantalla como prueba suficiente. Las capturas pueden estar incompletas o no reflejar el estado final. La cuenta y el registro de la operación son la referencia que yo utilizaría.
Otra costumbre útil es guardar la información del pago cuando se trata de una compra o de un servicio. No hablo de acumular documentos innecesarios, sino de conservar el nombre del receptor, la fecha que muestra el movimiento y la descripción asociada. Si aparece una duda más tarde, esos datos ayudan a reconstruir el recorrido sin depender de la memoria.
Dónde se rompe el flujo y cuándo elegir otra opción
El flujo puede atascarse si el destinatario no coincide con la persona esperada, si la cuenta no está lista para recibir fondos o si el importe final no es el que el usuario imaginaba. También puede aparecer fricción cuando hay que cambiar de divisa, revisar una operación comercial o mover el dinero fuera de PayPal. La aplicación simplifica el inicio, pero no puede eliminar las reglas y comprobaciones que rodean a una cuenta financiera.
Yo sería especialmente prudente con pagos a desconocidos, anuncios informales y solicitudes urgentes que presionan para confirmar sin revisar. Que un pago pase por PayPal no significa que deba aceptar cualquier historia. Si el vendedor evita explicar el producto, cambia repetidamente la cuenta receptora o pide enviar dinero sin una descripción clara, preferiría no continuar.
También creo que algunas personas estarán mejor con una transferencia bancaria tradicional. Si ya conozco al receptor, necesito enviar una cantidad grande dentro del mismo sistema bancario y no me preocupa compartir los datos necesarios, el banco puede ofrecer un flujo más directo. Para pagos recurrentes, una solución bancaria o una herramienta especializada en facturación puede ser más ordenada que utilizar una aplicación pensada para intercambios variados.
Del mismo modo, quien busque una aplicación para presupuestar gastos, invertir, controlar recibos o llevar una contabilidad completa puede sentirse limitado. PayPal destaca en el movimiento y la recepción de dinero, no en sustituir todas las funciones de una banca digital o de una aplicación de gestión financiera personal. Instalarla esperando un panel completo de finanzas sería empezar con una expectativa equivocada.
Mi recomendación final es bastante concreta: probaría PayPal si necesito una forma conocida de pagar en internet, enviar dinero a contactos que ya la usan o recibir pagos con una cuenta intermedia. Me parece una opción cómoda, gratuita para instalar y suficientemente clara para el uso diario, siempre que revise cada operación y entienda qué ocurrirá después de recibir el dinero.
No la elegiría automáticamente para cualquier transferencia, especialmente si la prioridad es retirar fondos de inmediato, evitar cualquier posible coste de conversión o gestionar ingresos habituales con herramientas bancarias más completas. Su valor está en conectar al pagador, al receptor y al comercio dentro de un flujo móvil reconocible. Cuando ese encaje existe, PayPal puede quitar bastante fricción a un pago cotidiano sin obligarme a compartir más información de la necesaria; cuando no existe, una transferencia bancaria u otra solución especializada puede ser más transparente.
Después de usarla, me quedo con una regla sencilla: confirmar siempre quién recibe, cuánto sale, en qué moneda se procesa y qué paso queda pendiente para disponer del dinero. Esa revisión ocupa poco tiempo y marca la diferencia entre utilizar la aplicación como una herramienta práctica o confiar en ella de forma demasiado automática.
Destacados
- Pagos rápidos entre usuarios
- incluso a contactos internacionales.
- Permite vincular tarjetas y cuentas bancarias en un mismo lugar.
- Ofrece protección al comprador en compras que cumplen sus condiciones.
- Amplia aceptación en tiendas online y servicios digitales.
- Incluye alertas de actividad para detectar movimientos en la cuenta.
Limitaciones
- Las comisiones pueden ser elevadas en cambios de divisa y pagos internacionales.
- Algunas operaciones pueden quedar retenidas para revisiones de seguridad.
- La resolución de disputas no siempre resulta rápida ni favorable.
- Requiere verificar la identidad para acceder a ciertas funciones.
- No todos los comercios aceptan PayPal para pagos presenciales.
Preguntas frecuentes
01¿Qué es PayPal y para qué sirve?
PayPal es una plataforma de pagos digitales que permite enviar y recibir dinero, pagar compras en tiendas online y gestionar cobros sin compartir directamente los datos de la tarjeta con cada comercio. Después de crear una cuenta, puedes vincular una tarjeta o cuenta bancaria y utilizar PayPal como intermediario en los pagos compatibles, tanto desde la aplicación móvil como desde la web.
02¿Es seguro utilizar PayPal para realizar pagos?
PayPal incorpora medidas de seguridad como cifrado, verificación de identidad, alertas de actividad y sistemas de detección de operaciones sospechosas. Además, en determinadas compras puede ofrecer protección al comprador, aunque las condiciones y exclusiones dependen del tipo de transacción. Conviene utilizar una contraseña exclusiva, activar la autenticación en dos pasos y revisar siempre las notificaciones y los movimientos de la cuenta.
03¿PayPal cobra comisiones por enviar dinero o comprar?
Las comisiones dependen del país, la moneda, el método de financiación y el tipo de operación. En algunos pagos personales o compras no se aplica una tarifa al usuario, mientras que ciertas transferencias, conversiones de divisas, pagos internacionales o cobros comerciales sí pueden generar costes. Antes de confirmar una operación, la aplicación normalmente muestra el importe total, las tarifas aplicables y el tipo de cambio.
04¿Cómo puedo retirar dinero de PayPal?
Para retirar fondos necesitas asociar una cuenta bancaria o, según tu región, una tarjeta compatible. Desde la sección de saldo puedes elegir la opción de transferencia y revisar el importe, la cuenta de destino y el plazo estimado. Algunas retiradas pueden ser gratuitas, mientras que otras tienen comisión o tardan varios días laborables. La disponibilidad de funciones cambia según el país.
05¿Qué debo hacer si tengo un problema con una compra o una transferencia?
Si una compra no llega, es diferente de lo anunciado o aparece una operación que no reconoces, debes revisar primero los detalles en el historial de actividad y contactar con el vendedor cuando corresponda. Si no recibes una solución, puedes abrir una disputa desde el Centro de resoluciones dentro del plazo establecido. Para accesos no autorizados, cambia la contraseña y contacta inmediatamente con el soporte de PayPal.
PayPal en otros idiomas
